武蔵野銀行アプリ
武蔵野銀行ファイナンス認証済み
- 200.00 レビュー
- 4.4
- ダウンロード数
- 100,000+
- 価格
- Free
スクリーンショット
 分析者 Appwesome
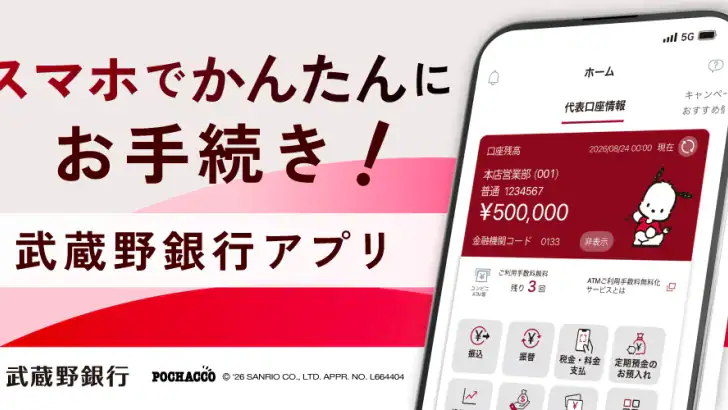
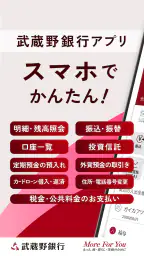
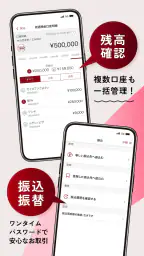
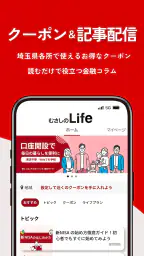
銀行の用事を済ませるために、毎回ATMや窓口へ向かうのは少し面倒です。私が武蔵野銀行アプリを使ってみて最初に感じたのは、日常的な口座確認をスマートフォンで済ませたい人に向いた、目的のはっきりした金融アプリだということでした。武蔵野銀行の口座を持っているなら、残高や入出金明細の確認、振替・振込、お得なクーポンの利用まで、銀行に関する作業を一つの場所にまとめやすくなります。
このアプリは武蔵野銀行が開発する無料のファイナンスアプリです。対象年齢は3歳以上で、Androidでは7.0以上の端末に対応しています。評価は平均4.4で、利用者はおよそ2,100件の評価を寄せています。金融アプリとしては、複雑な資産運用を始めるためというより、普段の口座管理を手早くするための道具として考えると、位置づけが分かりやすいです。
最初に知っておきたい使い道と向いている人
私がこのアプリを便利だと感じた場面は、買い物の前に口座残高を確認したいときと、入金や引き落としの内容を後から見直したいときです。紙の通帳やATMの明細だけに頼る場合と比べて、外出先でも確認しやすいのが大きな違いです。給料日後に残高を確認する、家賃やカード利用分の引き落としを確認する、家族の口座へ資金を移すといった作業を、銀行へ行く予定と切り離して考えられます。
特に向いているのは、武蔵野銀行を主な口座として使い、残高照会や明細確認をこまめに行いたい人です。口座の動きを把握する習慣を作りたい人にとって、アプリを開いて確認する流れは、通帳を持ち歩くより軽く感じられます。振込や振替を使う人なら、確認から実行までをスマートフォン中心に整理できる点も魅力です。
一方で、複数の銀行や証券口座を横断して家計全体を管理したい人には、専用の家計簿アプリや金融資産管理サービスのほうが合う場合があります。このアプリの中心は武蔵野銀行の口座に関する操作なので、他行の残高を一つの画面で比較したい人には、銀行アプリだけでは物足りないでしょう。私は、家計全体の分析用アプリと、武蔵野銀行の具体的な手続き用アプリを分ける使い方が現実的だと思います。
また、銀行アプリを初めて使う人は、インストールすればすぐにすべての機能が使えると考えないほうが安心です。金融サービスでは、本人確認や口座に関する登録情報の入力など、通常のアプリより慎重な準備が必要になります。画面の案内を急いで進めず、口座情報や本人情報を手元で確認しながら設定するのが、最初のつまずきを減らすコツです。
インストール後に慌てないための準備
最初に用意しておきたいのは、武蔵野銀行の口座に関する情報と、自分のスマートフォンです。入力を求められた内容をその場で探し始めると、登録作業が中断されやすくなります。私は、口座を確認できるものを近くに置き、通信が安定している場所で設定を始めることをおすすめします。
こちらの記事もおすすめ
端末を買い替えたばかりの人や、普段とは違うスマートフォンで使い始める人は、登録の途中で表示される注意事項を飛ばさないことが大切です。金融アプリでは、端末変更や再設定が一般的なアプリより慎重に扱われます。以前の端末で使っていた人も、新しい端末では同じ感覚で進められるとは限らないため、画面に表示される手順を一つずつ確認したほうが安全です。
設定時には、普段使っている暗証情報を他人に見られない環境で入力してください。私は、カフェなど人の視線が気になる場所で初期設定をするより、自宅で落ち着いて進めるほうが安心だと感じます。入力内容をメモする場合も、スマートフォンの画面にそのまま残すのではなく、管理方法を自分で決めておくと後で困りにくいです。
対応環境にも注意が必要です。Androidでは7.0以上が最低条件なので、古い端末を使っている場合は、インストール前にOSの状態を確認しておくと無駄がありません。対応している端末でも、空き容量や通信状態によって操作感が変わることがあります。設定の途中で画面が進まないときは、何度も入力を繰り返す前に通信状態を見直すのが無難です。
最初の成功体験は残高確認から
初めて使うなら、いきなり振込を試すより、まず残高照会を行うのがよいと思います。残高が正しく表示されることを確認できれば、アプリと口座の接続ができているかを自分で確かめられます。銀行アプリに慣れていない人にとって、これは小さく見えて実は重要な一歩です。
残高を見るときは、表示された金額だけで判断せず、直近の入出金明細も一緒に確認してください。残高は現在の結果を示しますが、明細を見ると、どの入金や引き落としが反映されているのかを追いやすくなります。私は、給料や大きな支払いの後に残高と明細を続けて見ることで、数字の意味を取り違えにくくなりました。
例えば、外出前にカードの引き落としが済んでいるか確認したい場合、最初に残高を見て、その後に入出金明細を開きます。残高だけでは「なぜこの金額になっているのか」が分からないことがありますが、明細を並べて見ると、予定していた支払いが反映されたかを確認できます。この順番は、アプリを単なる残高表示ではなく、口座の記録を確認する道具として使うための実用的な流れです。
振替や振込を使う場合は、残高確認に慣れてから進めると安心です。送金先や金額を入力する操作では、便利さよりも確認の正確さを優先したいからです。私は、実行前の確認画面で、金額、相手先、口座の情報を声に出さずとも一項目ずつ指で追うようにしています。入力を終えた達成感で、そのまま確定してしまわないことが大切です。
ここで覚えておきたいのは、振替と振込を同じものとして扱わないことです。自分の口座間で資金を動かす場合と、別の相手へ送る場合では、確認すべき項目が変わります。画面上の用語が分かりにくいときは、金額を入力する前に操作の目的を整理してください。お金を移す先が自分なのか他人なのかを明確にしてから進めると、選択を誤りにくくなります。
明細を家計管理に活かす見方
入出金明細は、ただ過去の記録を見るためだけでなく、家計の確認にも使えます。私は月末にまとめて見るより、まとまった入金や固定費の引き落としがあったタイミングで確認するほうが、内容を思い出しやすいと感じます。後から大量の記録を一気に確認するより、生活の出来事と明細を結びつけやすいからです。
もう一つの使い方は、身に覚えのない動きを早めに見つけることです。毎回細かく確認するのが難しくても、給料日後、家賃の支払日、カードの引き落とし後など、自分の生活に合わせて確認する日を決めておくと習慣化しやすくなります。これはアプリの機能を増やす方法ではありませんが、残高照会と明細確認を組み合わせることで得られる、実用上の大きなメリットです。
ただし、明細を見たからといって、すべての家計管理が自動で完成するわけではありません。食費や交通費を細かく分類したい人は、別の家計簿を併用したほうが管理しやすいでしょう。武蔵野銀行アプリは、口座で実際に起きた動きを確認する場所として使い、予算作りや費目別の分析は別の方法に任せるという分担が向いています。
振込と振替で迷いやすい場面
初めて操作する人が混乱しやすいのは、残高を見る画面と送金の画面で、入力の意味が変わることです。残高照会は見るだけですが、振込や振替は実際のお金の移動につながります。私は、急いでいるときほど、操作を始める前に「どの口座から、どの口座へ、何のために、いくら動かすのか」を頭の中で言い直すようにしています。
送金前には、予定している支払い金額と、口座に残しておきたい金額を分けて考えるとよいです。残高が足りていても、直後に別の引き落としが控えている場合があります。アプリで表示された残高を、そのまま自由に使える金額だと決めつけないことが、日常利用での重要な注意点です。
操作後は、完了したつもりで画面を閉じず、結果が表示されたかを確認してください。さらに、後で入出金明細を見て、予定した動きが記録されているかを確認する流れも役立ちます。即時に反映されるかどうかを自分で判断して何度も操作するより、まず画面の案内を読み、重複操作を避けるほうが安全です。
この慎重さは、アプリの弱点というより、金融操作そのものに必要な姿勢です。ただ、一般的なネットショッピングのように気軽に戻れる感覚で使うと、心理的な負担を感じる人もいるでしょう。残高確認が目的なら使いやすい一方、送金を頻繁に行う人は、確認手順を自分の中で固定しておくと安心して使えます。
クーポンは口座確認とは別の楽しみ
このアプリには、銀行手続きだけでなく、お得なクーポンを確認できる要素もあります。私は、残高や明細を見るために開いたついでに、利用できる内容を確認する使い方が自然だと思います。クーポンだけを探すために毎回アプリを開くというより、銀行の用事と一緒に確認するほうが、見落としにくく無理もありません。
クーポンを使うときは、割引の内容だけでなく、利用条件や期限、対象となる場面を先に読むことが大切です。お得に見えても、自分の生活圏や購入予定と合わなければ、無理に使う必要はありません。私は、近いうちに使う予定があるものだけを候補に残し、条件に合わないものは節約目的で追いかけないようにしています。
ここでも、銀行機能と販促情報を混同しないことがポイントです。クーポンがあるからといって、不要な買い物を増やすと本来の節約から離れてしまいます。口座管理を中心にしながら、必要なときだけクーポンを活用するなら、アプリの付加価値として感じやすいでしょう。
普段の銀行アプリやATMとの違い
ATMは現金を扱う必要があるときに強く、窓口は複雑な相談や対面で確認したいときに向いています。それに対して武蔵野銀行アプリは、残高や明細を確認するような、短時間で終わる作業に適しています。私は、現金を引き出す予定がない日に口座の状態だけ確認したいなら、ATMへ行くよりアプリを選びます。
紙の通帳と比べると、スマートフォンで確認できる手軽さがあります。通帳を持ち歩く必要がなく、思い立ったときに記録を確認できるのは便利です。ただし、紙で記録を残したい人や、画面より対面の説明を重視する人には、アプリだけで完結させる必要はありません。自分が安心できる確認方法を残しながら、日常の確認だけアプリに寄せる方法もあります。
複数の金融機関を使う人は、銀行ごとの公式アプリをそれぞれ使うか、まとめて表示できる家計管理サービスを選ぶことになります。前者は各銀行の操作に直接つながりやすい一方、アプリが増えます。後者は全体を見やすい一方、個別の振込や振替では公式アプリへ移ることがあります。武蔵野銀行の口座を中心に使う人なら、専用アプリを持つ意味は十分にあります。
武蔵野銀行アプリは2016年10月16日に公開され、現在のバージョンは3.5.0です。長く提供されてきたアプリとして、残高確認から送金、クーポンまで、銀行利用の複数の場面をまとめて扱える点が特徴です。インストール数は10万件を超えていますが、利用者の多さだけで自分に合うと決めるのではなく、武蔵野銀行の口座を日常的に使うかどうかで判断するのがよいでしょう。
使い始めてから困りやすいこと
最初に困りやすいのは、登録情報や認証情報を忘れた場合です。金融アプリでは、何度も推測して入力するより、案内を確認して正しい再設定の手順を選ぶほうが安全です。私は、登録時に自分が何を設定したのかを整理しておくことが、後のトラブルを減らす一番の方法だと思います。
次に、残高と明細の表示を見て「思っていた金額と違う」と感じる場面があります。これは、反映のタイミングや引き落としの状況を確認せず、残高だけを見たときに起きやすい混乱です。まず明細を開き、最近の入出金を確認し、それでも納得できなければ銀行の案内や問い合わせ先を確認する順番がよいでしょう。
通信が不安定な場所で振込や振替を行うのも避けたいところです。画面が止まったときに、処理が失敗したと決めつけてすぐ再操作すると、状況を分かりにくくする可能性があります。私は、まず処理結果や明細を確認し、同じ操作を繰り返さないようにします。急いでいるときほど、この一呼吸が重要です。
また、スマートフォンを家族と共有している人は、口座情報を見られる可能性にも気を配る必要があります。銀行アプリは、一般的なニュースや買い物アプリよりも、端末の扱い方がそのまま安全性につながります。自分専用の端末で使う、画面を放置しない、認証情報を他人に渡さないという基本を守るだけでも、安心感は大きく変わります。
私ならこう使い始める
私なら、まず自宅でインストールと初期設定を行い、残高照会まで進めます。次に直近の入出金明細を見て、表示内容を普段の口座の記録と照らし合わせます。ここまでできれば、アプリが自分の口座確認に役立つかを判断できます。最初からすべての機能を使おうとしないことが、かえって早く慣れる近道です。
その後、給料日や固定費の引き落とし後など、自分にとって意味のあるタイミングでアプリを開く習慣を作ります。毎日確認する必要がない人でも、重要な入出金の後に見るだけで、口座の状態を把握しやすくなります。クーポンは、その確認のついでに条件を読む程度から始めれば十分です。
振込や振替を使う予定がある場合は、実際に必要になったときに、送金先と金額を落ち着いて確認しながら進めます。練習のために不要な操作をする必要はありません。金融アプリでは、機能を全部試すことより、必要な操作を正確に終えることのほうが大切です。
武蔵野銀行アプリは、銀行口座をスマートフォンで確認したい人にとって、導入する理由が分かりやすいアプリです。残高照会、入出金明細、振替・振込、クーポンという実用的な入口があり、無料で使い始められます。私は、武蔵野銀行を普段から利用していて、ATMへ行く回数を減らしたい人にはすすめやすいと感じました。
反対に、他行を含めた資産全体の分析、細かな家計簿作り、対面での相談を一つのアプリに求める人には、別のサービスや窓口を組み合わせたほうが満足しやすいでしょう。それでも、最初の一歩を残高確認に絞れば、金融アプリに不慣れな人でも使い道をつかみやすいです。「確認したいときに、口座の状態へすぐ戻れること」を重視するなら、日常の銀行管理を軽くしてくれる選択肢だと思います。
注目ポイント
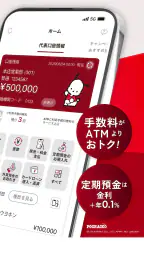
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- キャンペーンや銀行からのお知らせを確認しやすい
- 武蔵野銀行の口座を日常的に管理しやすい
制限事項
- 利用には武蔵野銀行の普通預金口座などが必要
- 端末変更時や再登録の手続きがやや手間に感じられる
- メンテナンス中は一部のサービスを利用できない
- 通信環境によっては画面表示や認証に時間がかかる
- 対応するOSや端末によって利用できる機能が異なる場合がある
よくある質問
01武蔵野銀行アプリでは何ができますか?
武蔵野銀行アプリでは、普通預金口座の残高や入出金明細の確認、登録した口座間の情報管理などをスマートフォンから手軽に行えます。店舗やATMへ行く前に残高を確認したいときにも便利です。利用できる機能や対象口座、各種手続きの範囲は変更される場合があるため、初回登録前に公式案内を確認してください。
02武蔵野銀行アプリの利用を始めるには何が必要ですか?
利用開始には、武蔵野銀行の対象口座、キャッシュカードや本人確認に必要な情報、アプリを利用できるスマートフォンなどが必要になる場合があります。登録時には電話番号や暗証情報の入力を求められることもあります。口座の種類や契約状況によって条件が異なるため、ダウンロード前に公式サイトの利用条件を確認しておくと安心です。
03武蔵野銀行アプリは安全に利用できますか?
アプリにはログイン認証や端末の生体認証など、第三者による不正利用を防ぐための仕組みが用意されている場合があります。ただし、安全性を高めるには、OSとアプリを常に最新版へ更新し、公式ストアからのみインストールすることが重要です。暗証番号や認証コードを他人に伝えたり、公共のWi-Fiで重要な操作を行ったりしないよう注意してください。
04機種変更やスマートフォンの紛失時はどうすればよいですか?
機種変更の際は、新しい端末にアプリをインストールして再登録や本人確認が必要になることがあります。古い端末を処分する前には、アプリからログアウトし、必要に応じて登録情報を解除してください。スマートフォンを紛失した場合は、不正利用を防ぐため、速やかに携帯電話会社や武蔵野銀行の公式窓口へ連絡し、利用停止などの案内を受けることをおすすめします。
05武蔵野銀行アプリの利用料金や対応端末を確認できますか?
アプリ自体は無料でダウンロードできる場合でも、通信にかかるデータ通信料は利用者の負担となることがあります。また、対応するiOSやAndroidのバージョン、端末の機種によっては一部機能が利用できない可能性があります。料金、対応OS、メンテナンス時間、利用可能なサービスは更新されることがあるため、インストール前にApp StoreやGoogle Play、公式サイトの最新情報を確認してください。


